Seguro de risco de engenharia: o que cobre
LPM Seguros. Publicado em 6 de outubro de 2026. Leitura de 4 min.
15 anos de mercado. Confiança e experiência.
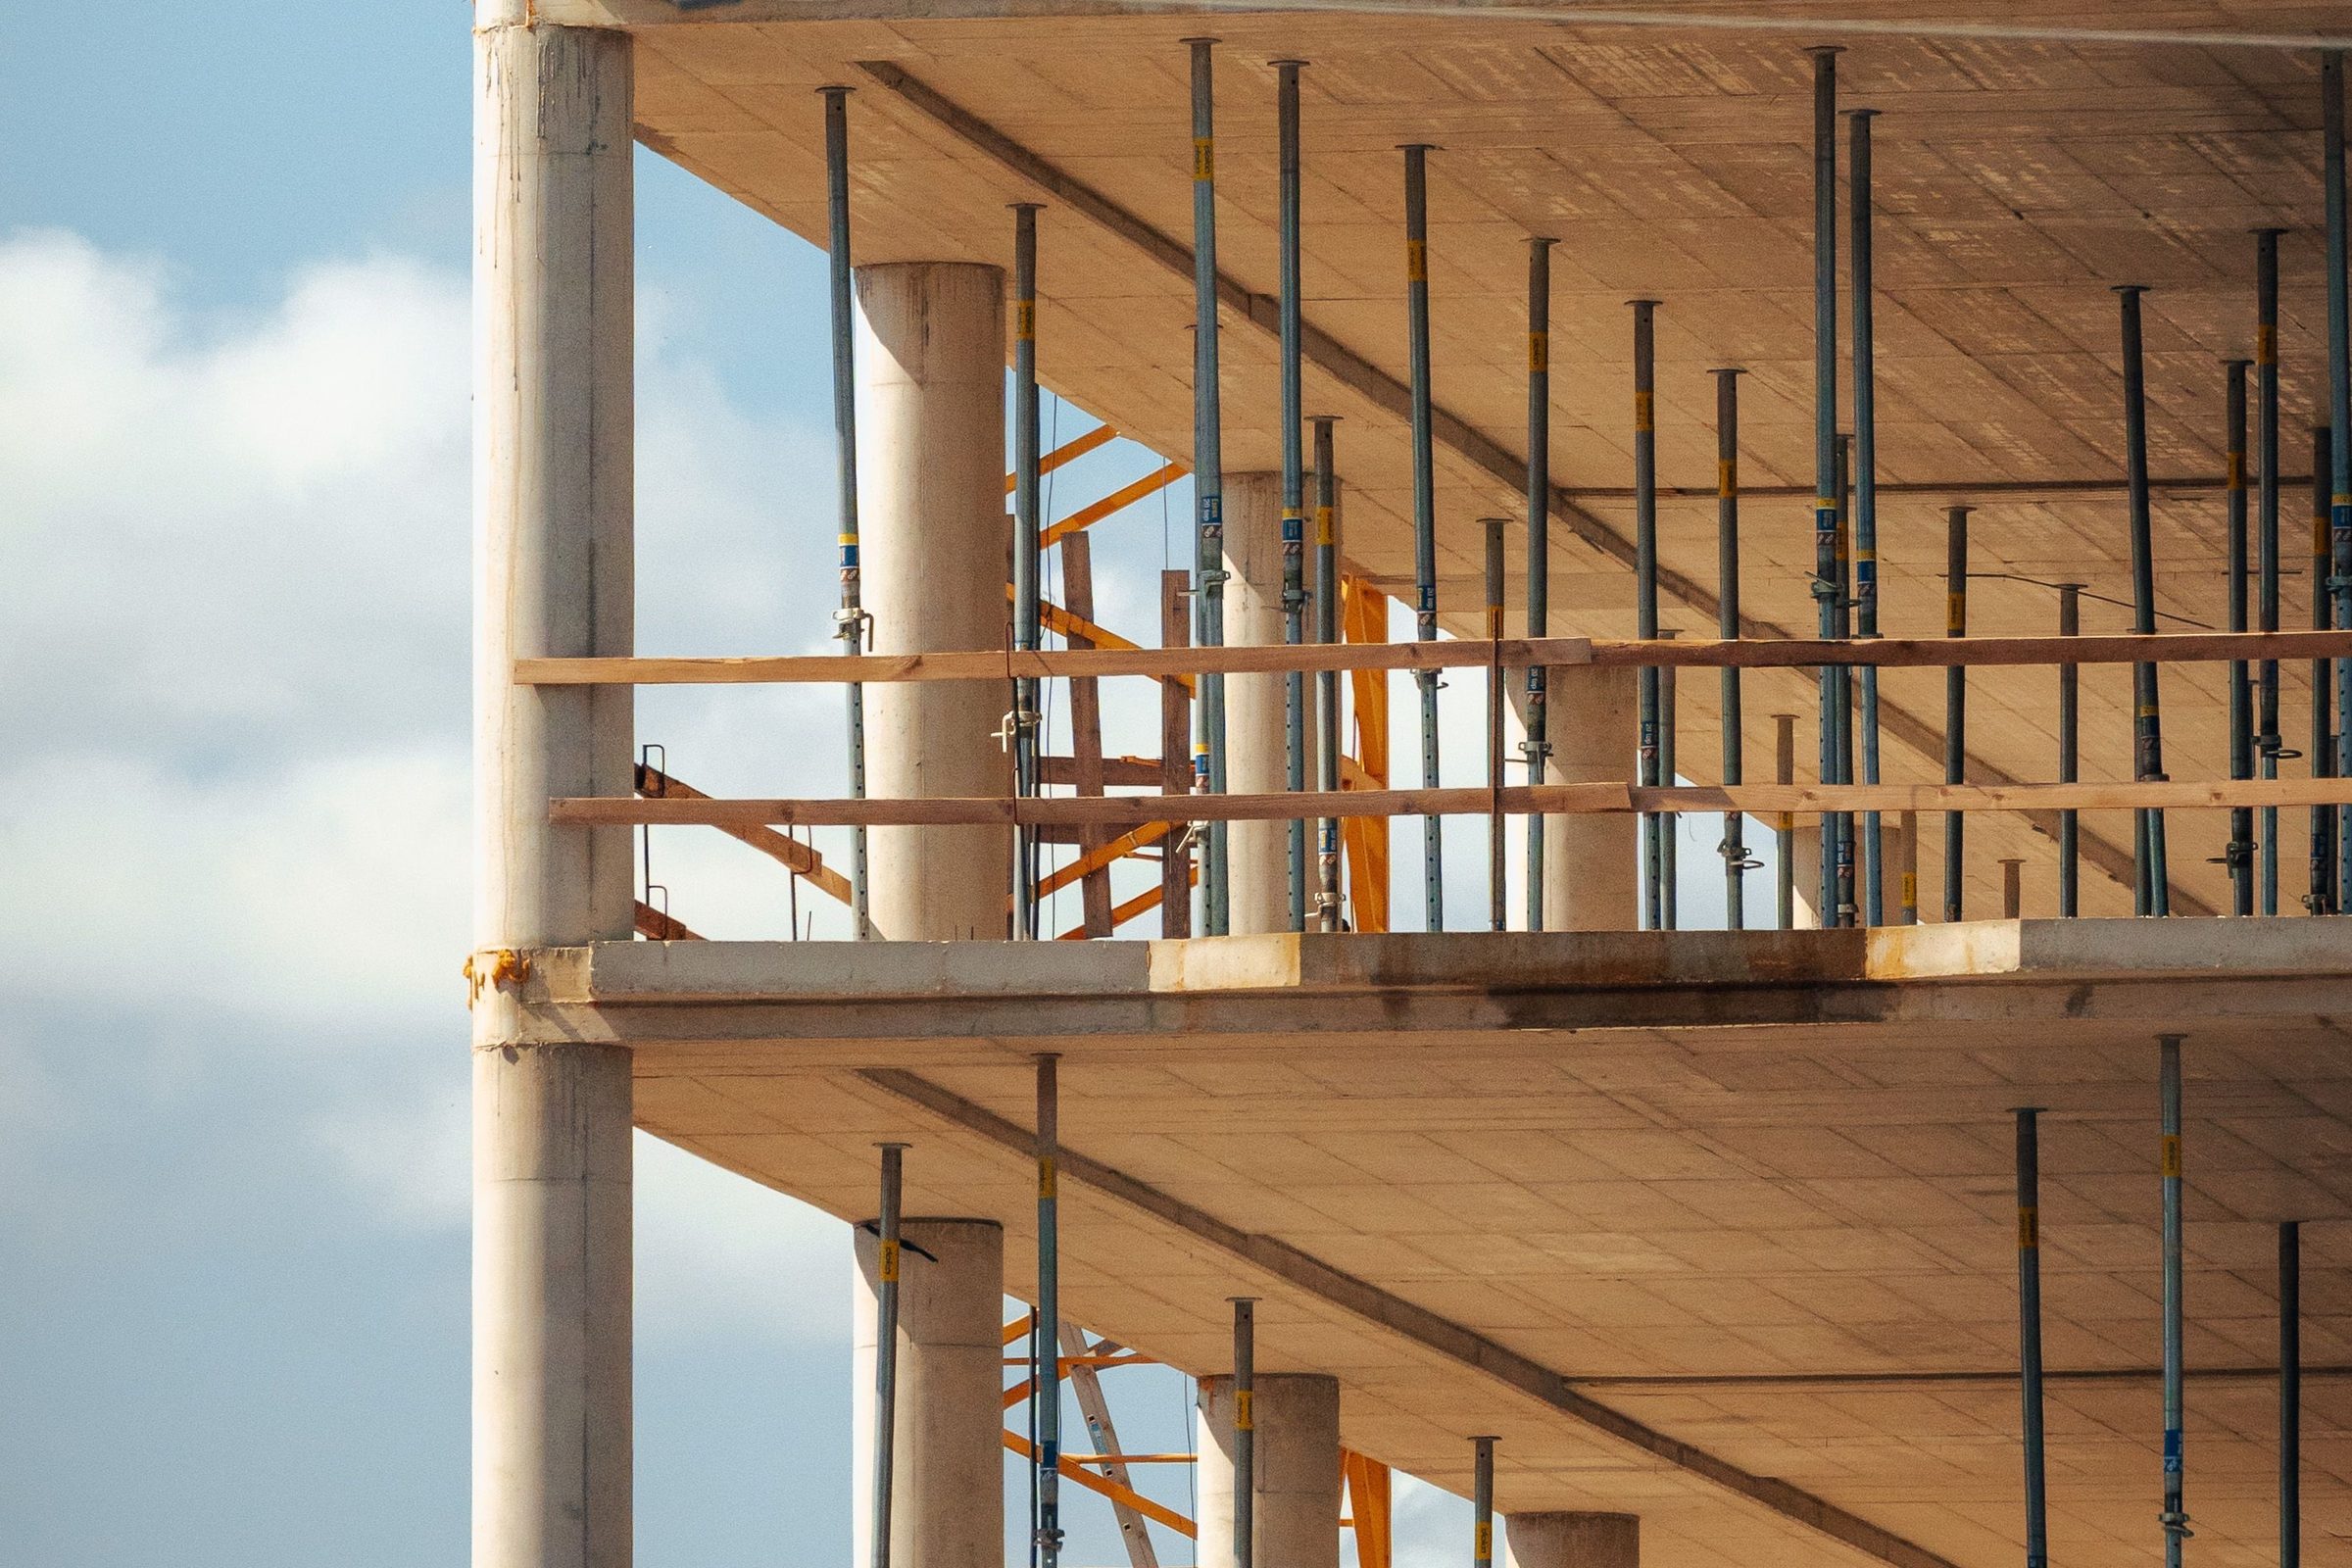
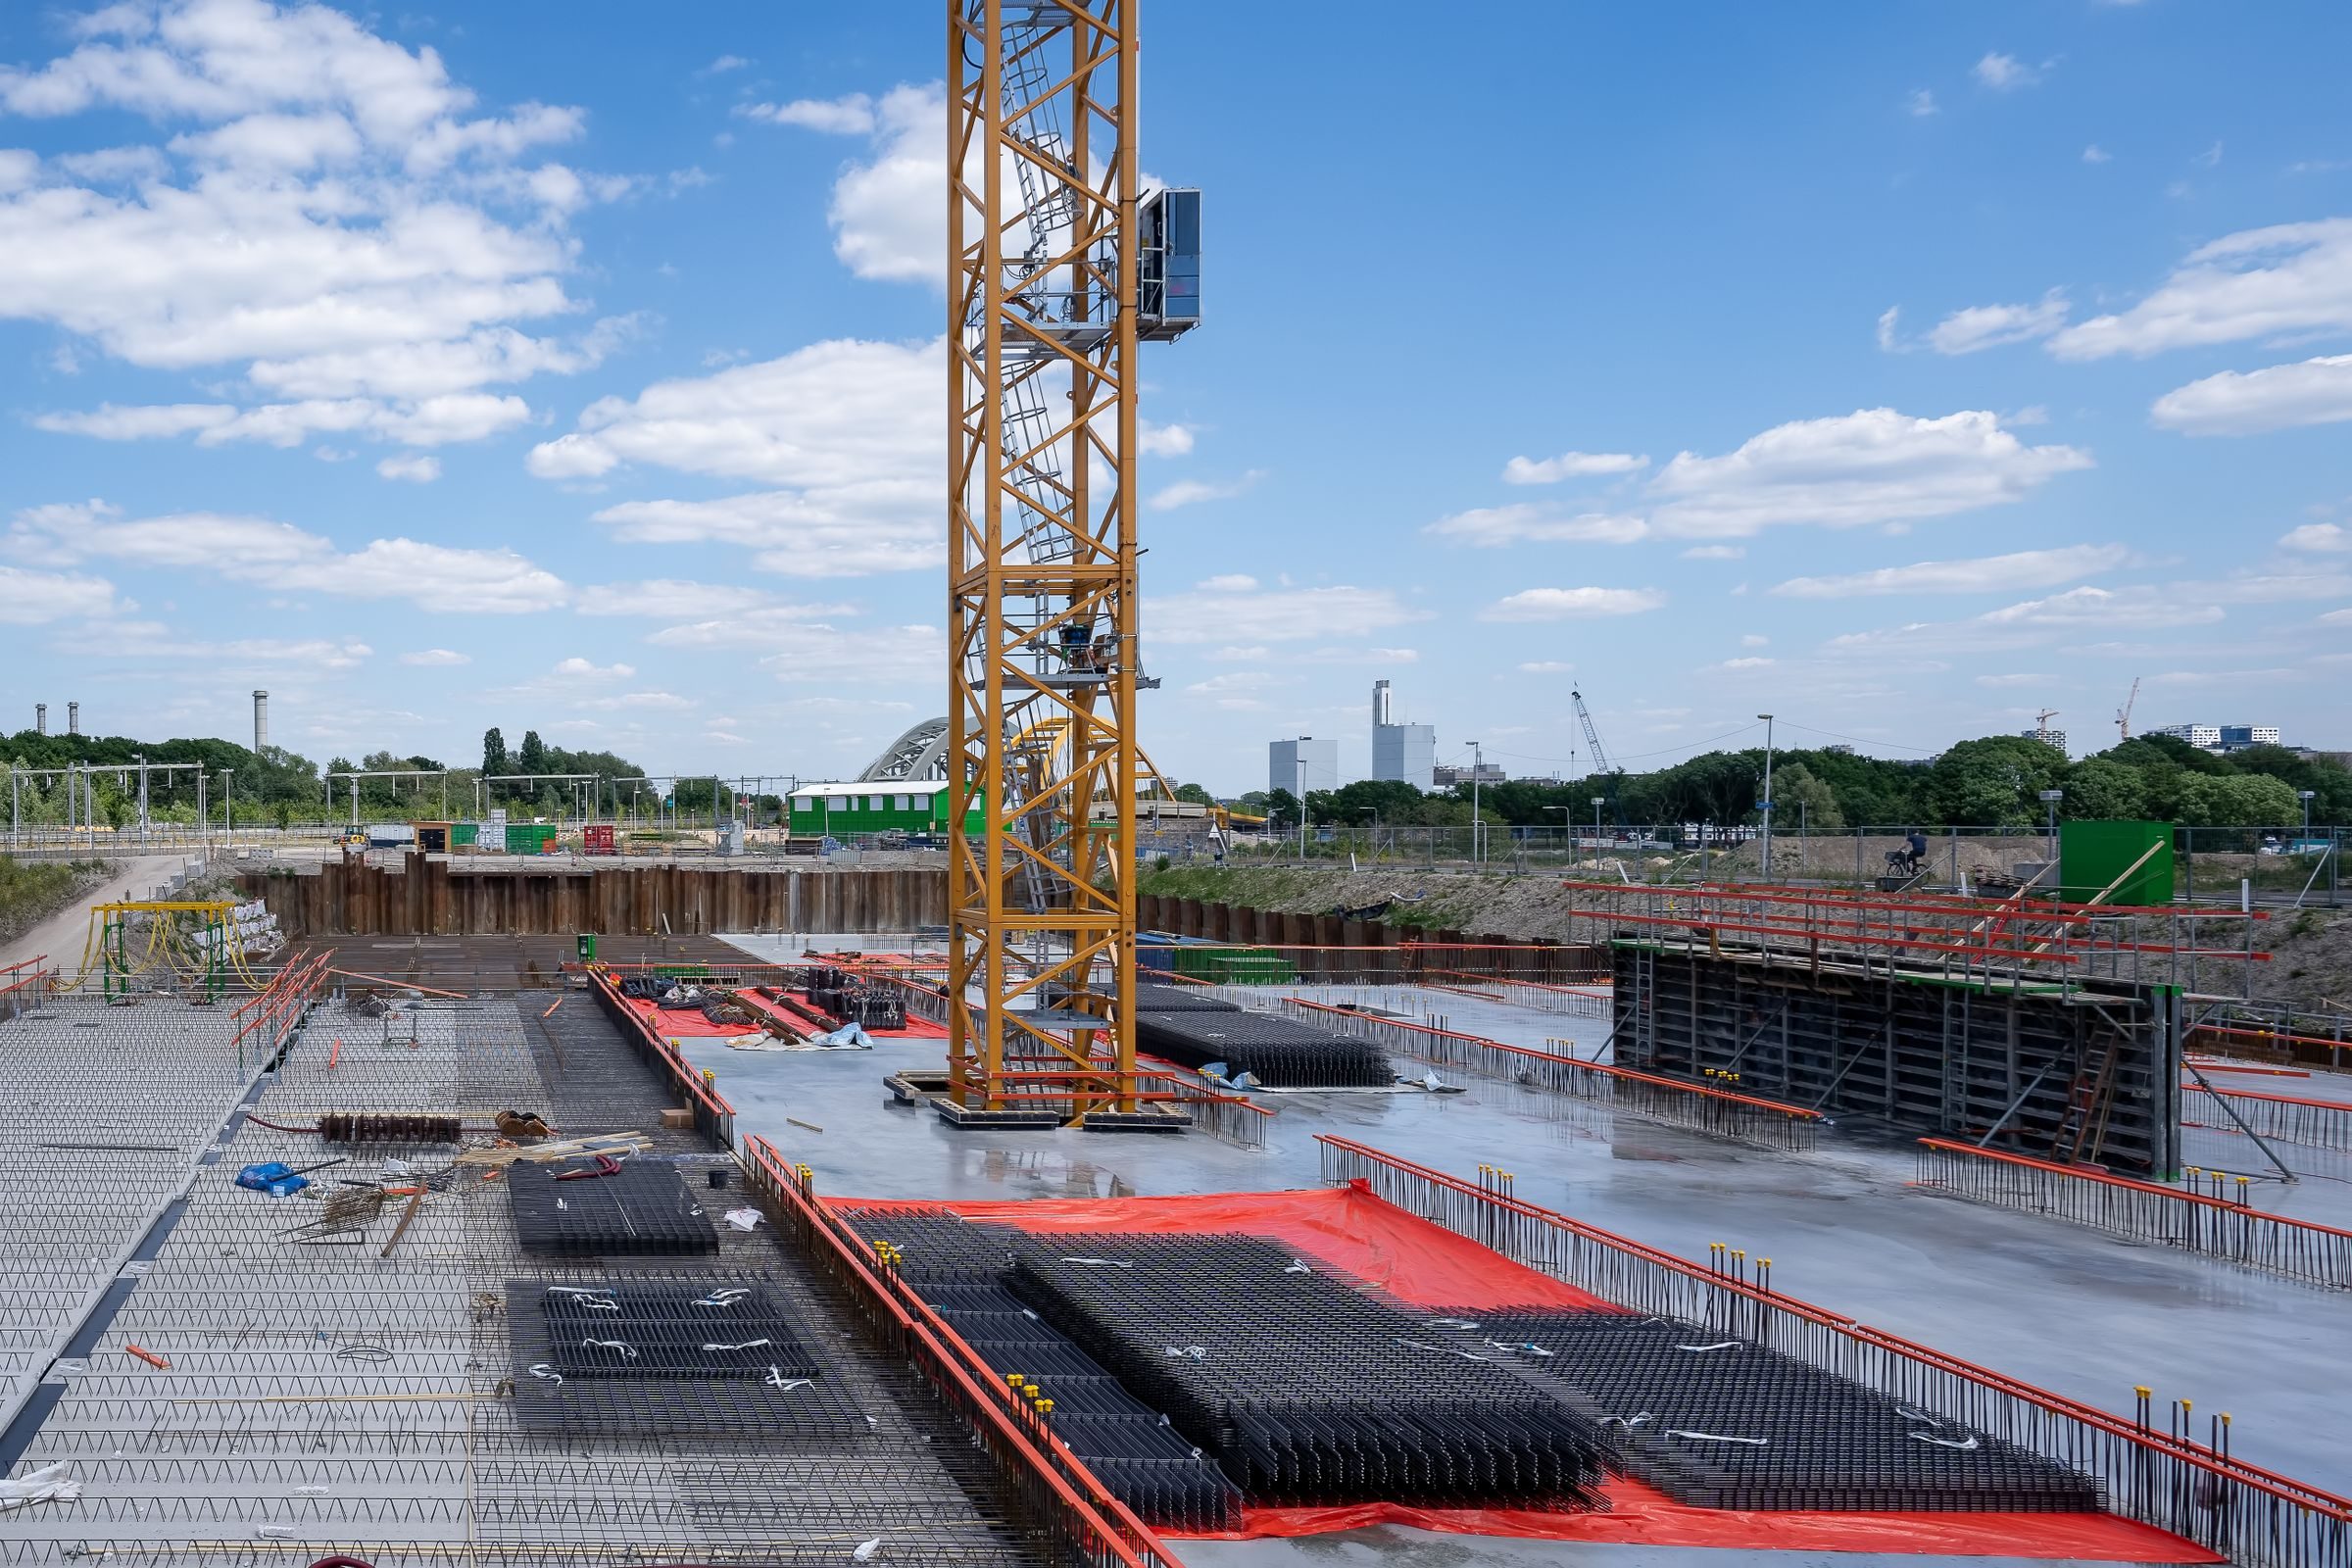
O seguro de risco de engenharia protege a obra enquanto ela está sendo executada. É diferente do seguro do imóvel pronto, que só começa a fazer sentido quando a construção termina. Em resumo, ele costuma cobrir danos à própria obra, danos a terceiros causados pela execução e, conforme a contratação, materiais, equipamentos e as fases de testes e manutenção.
Essa distinção parece óbvia e é a origem da maior parte das falhas de cobertura em obra.
O que ele costuma cobrir
A apólice normalmente responde por danos à própria obra durante a execução, incluindo eventos da natureza, incêndio, desabamento e falhas de execução, conforme as condições contratadas.
Costuma também contemplar danos a terceiros, que é a cobertura mais sensível em obra urbana, quando a construção afeta um vizinho, uma via ou uma edificação próxima.
Materiais no canteiro, equipamentos e, em alguns casos, a fase de testes e a manutenção após a entrega também podem entrar, dependendo de como a apólice é montada.
Cada uma dessas coberturas costuma ter limite e franquia próprios. Para danos à obra, a referência em geral é o valor total da construção. Para danos a terceiros, o limite costuma ser separado e escolhido na contratação, e é ele que responde se um vizinho for atingido.
O que costuma ficar de fora
A lista de exclusões varia por seguradora e por produto, mas alguns pontos se repetem. Desgaste natural, erro de projeto e vício de material em geral não entram na cobertura básica. Parte deles pode ser contratada como cobertura adicional, quando a seguradora oferece. Multa por atraso, prejuízo por paralisação da obra e lucro que deixou de ser obtido também costumam ficar de fora, salvo cobertura específica. Roubo de material no canteiro depende de cobertura própria e de como o canteiro é protegido.
Antes de assinar, vale ler as exclusões com a mesma atenção dada às coberturas. É nelas que costuma estar a diferença entre duas propostas com preço parecido.
Risco de engenharia não é seguro garantia
Os dois aparecem no mesmo contrato de obra e são produtos diferentes. O seguro garantia protege o contratante caso a construtora não cumpra o contrato: ele responde pela conclusão da obra ou pelo prejuízo do descumprimento, dentro do limite contratado. O risco de engenharia protege a obra em si contra danos durante a execução. Um não substitui o outro, e é comum que o edital ou o contrato exija os dois.
Quando ele é exigido
A exigência costuma vir de três lugares. Por contrato, quando o contratante determina que a obra seja segurada. Por financiamento, quando a instituição que financia condiciona a liberação de recursos. E por decisão da própria construtora, que não quer assumir sozinha o risco de um evento capaz de comprometer o resultado inteiro do empreendimento.
Reforma de grande porte também entra nessa conta, ainda que muita gente associe o produto apenas a obra nova.
Quem contrata
Em geral a construtora ou a incorporadora responsável pela execução. Em obras contratadas, é comum que o contrato defina de quem é a obrigação, e vale ler esse ponto antes de o canteiro abrir.
Quem contrata não é necessariamente o único segurado. Dono da obra, construtora e subempreiteiros podem constar na mesma apólice, em posições diferentes, e o financiador pode aparecer como beneficiário. Esse desenho precisa ser definido antes da emissão, porque mudar depois costuma exigir endosso.
O que muda o valor
Tipo e porte da obra, prazo de execução, valor total, técnica construtiva, localização e o entorno. Obra em área urbana densa costuma ter custo maior de responsabilidade civil, porque o risco de afetar terceiros é maior.
Histórico da construtora, medidas de segurança do canteiro e a franquia escolhida também pesam. Franquia maior reduz o custo do seguro e aumenta a parte do prejuízo que a construtora absorve em cada evento.
Se a obra atrasar
A vigência costuma acompanhar o cronograma informado na contratação. Se a obra atrasa, o seguro vence com o canteiro ainda aberto. A prorrogação precisa ser pedida antes do fim da vigência e em geral passa por nova análise, com possível ajuste de custo. Mudança no valor da obra, na técnica construtiva ou no escopo também deve ser comunicada, porque a apólice responde pelo que foi declarado.
O erro mais caro
Contratar tarde. O seguro precisa estar vigente desde o início da execução, porque o que acontece antes da emissão não é coberto. Deixar para resolver depois que a obra começou é assumir um período descoberto exatamente na fase de maior movimentação de canteiro.
O que levar para cotar
Projeto, cronograma, orçamento completo, endereço com descrição do entorno, responsáveis técnicos e a cláusula de seguros do contrato ou do financiamento. Com esse material a corretora leva a obra às seguradoras e volta com propostas comparáveis. Há um checklist completo do que reunir em outro post, e as coberturas desse ramo estão descritas na página de seguros para obras e engenharia.
Vai iniciar uma obra ou reforma de porte? A LPM monta a cotação a partir do projeto e do cronograma. Atendemos construtoras e incorporadoras em todo o Brasil. Conversar sobre minha obra.